Microimprese e pagamenti digitali: quanto costano davvero gli incassi e come controllare le commissioni
Read Time:9 Minute, 59 Second
Un pagamento di 100 euro effettuato con carta non sempre produce un accredito bancario dello stesso importo. Il gestore del servizio può trattenere una commissione prima del trasferimento, raggruppare più operazioni in un unico versamento oppure addebitare i costi separatamente. Quando gli incassi vengono confrontati con fatture, corrispettivi e movimenti del conto corrente, queste differenze devono essere ricostruite.
È una questione particolarmente concreta per le attività di dimensioni ridotte, dove la gestione amministrativa è spesso affidata direttamente al titolare. Il rapporto tra microimprese e pagamenti digitali riguarda quindi due aspetti strettamente collegati: il costo effettivo degli strumenti utilizzati e la possibilità di verificare che ogni vendita corrisponda a un importo correttamente registrato e incassato.
La scelta tra POS fisico, link di pagamento e bonifico dipende dalle caratteristiche dell’attività, dalla frequenza delle transazioni e dalle modalità con cui i clienti acquistano. Anche i tempi di accredito e la qualità dei rendiconti forniti dagli operatori possono incidere sull’organizzazione quotidiana.
POS fisico: le commissioni non sono tutte uguali
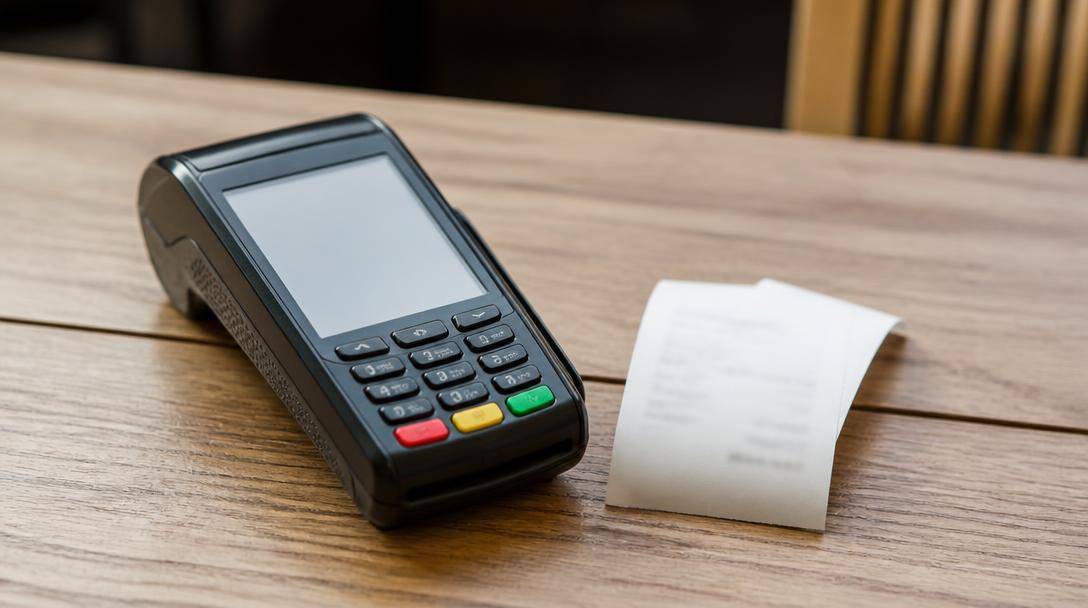
Il terminale POS rimane lo strumento più immediato per ricevere pagamenti con carta nei negozi, nei laboratori artigianali e nelle attività che lavorano direttamente con il pubblico. Il cliente avvicina o inserisce la carta, autorizza l’operazione e riceve una conferma dell’esito.
Le condizioni economiche applicate all’esercente, tuttavia, non dipendono esclusivamente dal dispositivo.
I contratti possono prevedere una percentuale sull’importo incassato, un costo fisso per operazione oppure una combinazione delle due componenti. A queste voci possono aggiungersi canoni, spese per il terminale, servizi accessori e condizioni differenti in relazione alla tipologia di carta utilizzata.
Una commissione percentuale apparentemente contenuta può diventare significativa quando il volume complessivo degli incassi aumenta. Viceversa, un canone mensile può risultare poco conveniente per un’attività che utilizza il terminale soltanto occasionalmente.
La valutazione richiede quindi di considerare il costo complessivo annuale del servizio, rapportandolo al numero delle operazioni e al valore medio degli scontrini.
Un esempio puramente ipotetico chiarisce la differenza. Una commissione dell’1% applicata a un pagamento di 100 euro comporta un costo di un euro. Se al medesimo pagamento fosse associata anche una componente fissa di 20 centesimi, il costo diventerebbe di 1,20 euro. Su un acquisto di 10 euro, invece, quei 20 centesimi avrebbero un peso proporzionalmente maggiore.
Le percentuali dell’esempio servono esclusivamente a illustrare il meccanismo di calcolo e non rappresentano tariffe di mercato.
La normativa europea interviene su alcune componenti dei costi delle carte. Il Regolamento UE 2015/751 stabilisce, per determinate operazioni con carte dei consumatori, limiti alle commissioni interbancarie, generalmente pari allo 0,2% per le carte di debito e allo 0,3% per quelle di credito. Questi limiti non coincidono con la commissione complessiva richiesta all’esercente, che comprende anche altre componenti e dipende dal contratto sottoscritto.
Link di pagamento: incassare a distanza senza installare un terminale
Un artigiano che realizza prodotti su ordinazione, un piccolo commerciante che riceve richieste telefoniche o un professionista che deve riscuotere un compenso possono avere necessità di accettare pagamenti senza incontrare fisicamente il cliente.
Il link di pagamento risponde a questa esigenza attraverso un collegamento generato da una piattaforma specializzata. Il cliente accede a una pagina dedicata e completa l’operazione utilizzando uno dei metodi disponibili.
Il sistema può essere utile anche per richiedere acconti, saldare ordini concordati a distanza o gestire vendite occasionali senza predisporre un sito di commercio elettronico completo.
Dal punto di vista economico, però, un link di pagamento non equivale necessariamente a un POS tradizionale.
Le condizioni possono variare in funzione del circuito utilizzato, della provenienza della carta, della valuta, delle funzionalità attivate e del gestore del servizio. Alcuni operatori applicano tariffe differenti ai pagamenti effettuati fisicamente rispetto a quelli autorizzati online.
Per le microimprese e pagamenti digitali ricevuti a distanza, un elemento da esaminare è la gestione delle contestazioni. Nelle operazioni con carta possono verificarsi richieste di rimborso o procedure di chargeback, attraverso le quali il titolare della carta contesta un addebito secondo le regole applicabili.
Il contratto deve chiarire come vengono gestite queste situazioni, quali documenti possono essere richiesti all’esercente e se sono previsti costi amministrativi.
Merita attenzione anche la possibilità di associare al pagamento un identificativo dell’ordine o della fattura. Un collegamento privo di riferimenti riconoscibili può rendere più laborioso l’abbinamento successivo tra vendita e incasso.
Bonifici ordinari e istantanei: condizioni economiche e conferma dell’accredito
Il bonifico mantiene caratteristiche differenti rispetto ai pagamenti con carta. L’operazione viene disposta dal cliente attraverso il proprio intermediario, indicando il conto del beneficiario e l’importo da trasferire.
Per le attività che emettono fatture, ricevono acconti o gestiscono importi elevati, può rappresentare una soluzione pratica. Le condizioni economiche dipendono dai rapporti bancari coinvolti e non devono essere automaticamente considerate gratuite.
Una novità significativa riguarda i bonifici istantanei.
Il Regolamento UE 2024/886 ha introdotto disposizioni che, per gli intermediari interessati e secondo le scadenze previste, impongono di offrire il servizio e stabiliscono che le commissioni dei bonifici istantanei non possano superare quelle dei bonifici ordinari corrispondenti.
Per le banche dell’area euro, gli obblighi principali relativi alla ricezione e all’invio sono entrati in applicazione rispettivamente il 9 gennaio e il 9 ottobre 2025. Per alcune altre categorie di prestatori di servizi di pagamento sono previste scadenze successive.
Il bonifico istantaneo permette di trasferire denaro in pochi secondi, anche nei giorni festivi, ma presenta una caratteristica da considerare: una volta eseguito, non può essere revocato attraverso le normali procedure previste prima dell’esecuzione.
Dal 9 ottobre 2025 è inoltre operativa, per gli intermediari interessati dalla scadenza, la verifica della corrispondenza tra IBAN e nome del beneficiario, prevista per i bonifici ordinari e istantanei. Il sistema contribuisce a individuare errori e possibili frodi, senza eliminare completamente i rischi.
Nella gestione commerciale resta essenziale distinguere la disposizione di un bonifico dall’effettiva ricezione della somma. Una ricevuta trasmessa dal cliente non sostituisce necessariamente la verifica dell’accredito sul conto dell’impresa.
Riconciliazione degli incassi: perché il totale del POS può differire dall’estratto conto
La riconciliazione consiste nel confrontare le operazioni commerciali registrate con i pagamenti effettivamente ricevuti, individuando eventuali differenze.
Nel rapporto tra microimprese e pagamenti digitali, questa attività può diventare complessa quando vengono utilizzati più strumenti contemporaneamente.
Un esercente potrebbe ricevere pagamenti tramite due terminali, una piattaforma online e bonifici bancari. Le rispettive transazioni possono comparire in rendiconti separati, con date e riferimenti differenti.
Il problema emerge soprattutto quando il gestore dei pagamenti trasferisce sul conto un importo cumulativo, già decurtato delle commissioni.
Si consideri un caso ipotetico: durante una giornata vengono registrati pagamenti elettronici per 1.000 euro. Il gestore trattiene complessivamente 15 euro e accredita 985 euro.
La differenza di 15 euro non rappresenta una vendita mancante. È il costo del servizio, che deve essere identificato e trattato contabilmente secondo la documentazione disponibile e il regime applicabile.
La riconciliazione deve consentire di ricostruire l’intero percorso del denaro: importo lordo delle transazioni, commissioni trattenute, eventuali rimborsi e somma netta trasferita sul conto.
Alcuni operatori effettuano gli accrediti con cadenza giornaliera, altri secondo calendari differenti. Inoltre, un versamento può contenere transazioni effettuate in giornate diverse.
Il confronto basato esclusivamente sulla data bancaria rischia quindi di produrre falsi disallineamenti.
Un controllo attendibile utilizza gli identificativi delle operazioni, i rendiconti del gestore e le informazioni presenti nei documenti fiscali. Nei sistemi che lo consentono, l’esportazione dei dati in formati elaborabili facilita l’abbinamento automatico.
Per una piccola attività, anche un semplice archivio organizzato può risultare sufficiente, purché permetta di risalire dall’accredito bancario alle singole operazioni che lo compongono.
Commissioni, rimborsi e pagamenti contestati
I disallineamenti non derivano sempre dalle commissioni.
Un pagamento può essere autorizzato e successivamente annullato. Un cliente può ricevere un rimborso parziale oppure contestare una transazione. In determinate circostanze, il gestore può applicare storni o effettuare rettifiche su accrediti precedenti.
Queste operazioni richiedono una registrazione distinta dalla vendita originaria.
La documentazione del rimborso, infatti, non coincide necessariamente con quella del pagamento iniziale. Inoltre, il gestore potrebbe non restituire tutte le commissioni precedentemente applicate, secondo le condizioni contrattuali.
Anche i tempi possono creare differenze temporanee. Una vendita effettuata negli ultimi giorni del mese potrebbe essere accreditata nel mese successivo. L’assenza del movimento nell’estratto conto del periodo non dimostra, da sola, che il pagamento sia andato perso.
Per evitare controlli ripetuti, è utile distinguere le operazioni ancora da liquidare da quelle effettivamente anomale.
Nelle microimprese e pagamenti digitali, la disponibilità di rendiconti dettagliati assume particolare valore proprio quando manca un ufficio amministrativo dedicato. Un servizio che permette di identificare rapidamente commissioni e storni può ridurre il tempo necessario per le verifiche.
Gli obblighi fiscali e il collegamento tra POS e registratori telematici
La gestione degli incassi elettronici deve essere coordinata con gli obblighi di certificazione fiscale, quando applicabili all’attività.
Dal 2026 è previsto il collegamento tra gli strumenti utilizzati per accettare pagamenti elettronici e quelli impiegati per certificare i corrispettivi.
L’Agenzia delle Entrate ha chiarito che il collegamento consiste in un’associazione logica effettuata attraverso i propri servizi telematici, senza richiedere necessariamente una connessione fisica tra terminale e registratore di cassa.
L’adempimento interessa, secondo le condizioni previste dalla normativa, gli strumenti elettronici fisici e virtuali. I bonifici bancari sono esclusi dall’obbligo specifico di collegamento POS-registratore telematico.
La distinzione è rilevante perché un’attività potrebbe utilizzare contemporaneamente un terminale fisico e una piattaforma per pagamenti online.
Il corretto collegamento degli strumenti non sostituisce comunque la registrazione delle operazioni commerciali né la riconciliazione contabile.
L’operazione fiscalmente certificata, il pagamento elettronico e il successivo accredito bancario rappresentano infatti eventi collegati, ma non necessariamente coincidenti per data e importo.
La presenza di procedure elettroniche rende più semplice raccogliere i dati, purché le informazioni siano correttamente associate.
Come confrontare le offerte senza fermarsi alla percentuale pubblicizzata
Le condizioni economiche degli operatori possono essere confrontate soltanto utilizzando ipotesi omogenee.
La prima informazione necessaria riguarda il volume degli incassi atteso. Occorre poi distinguere il numero delle transazioni, il valore medio dei pagamenti e la quota effettuata con carte, link o bonifici.
Un laboratorio artigianale che riceve pochi pagamenti di importo elevato presenta esigenze diverse rispetto a un esercizio commerciale che registra numerose operazioni di piccolo valore.
A parità di fatturato, la presenza di una componente fissa per transazione può produrre costi differenti.
Anche le spese ricorrenti devono essere comprese nel confronto. Un servizio senza canone può prevedere costi variabili più elevati; un’offerta con abbonamento può diventare conveniente soltanto oltre determinati volumi.
Vanno inoltre considerate eventuali differenze tra carte nazionali, europee ed extraeuropee, costi di conversione valutaria, spese per terminali aggiuntivi e condizioni relative agli accrediti.
La documentazione contrattuale deve essere esaminata anche rispetto alla modifica delle tariffe e alla cessazione del rapporto.
Per le microimprese e pagamenti digitali, il parametro economicamente più significativo rimane il costo effettivamente sostenuto nel periodo considerato, comprensivo delle diverse voci applicabili.
La semplice commissione percentuale pubblicizzata non permette, da sola, di ricostruire questo valore.
Quando conviene automatizzare il controllo dei pagamenti
L’automazione della riconciliazione può diventare utile quando il numero delle operazioni supera la capacità di controllo manuale dell’attività.
I gestionali più strutturati possono importare movimenti bancari, acquisire rendiconti dai fornitori di servizi di pagamento e associare le transazioni ai documenti commerciali attraverso riferimenti comuni.
Non tutti i sistemi, però, offrono le medesime integrazioni. Prima di scegliere una piattaforma è opportuno verificare quali dati possano essere esportati, con quale frequenza vengano aggiornati e se le commissioni siano riportate separatamente dagli importi incassati.
Un ulteriore elemento riguarda la gestione delle eccezioni. L’abbinamento automatico funziona con maggiore affidabilità quando ogni operazione dispone di un identificativo univoco, mentre pagamenti privi di causali riconoscibili richiedono spesso un intervento manuale.
Anche la conservazione dei rendiconti merita attenzione. La possibilità di consultare soltanto un periodo limitato di transazioni potrebbe complicare le verifiche successive, soprattutto in presenza di contestazioni o rettifiche tardive.
Nel caso delle microimprese e pagamenti digitali, l’adozione di strumenti più evoluti dovrebbe essere valutata in relazione al tempo amministrativo effettivamente risparmiato e ai costi aggiuntivi richiesti.
Il dato decisivo è la capacità del sistema di ricostruire ogni accredito: dalla vendita originaria fino all’importo disponibile sul conto, mantenendo identificabili le commissioni, gli storni e le operazioni ancora in attesa di liquidazione.


Happy
0 %

Sad
0 %

Excited
0 %

Sleepy
0 %

Angry
0 %

Surprise
0 %
 0
 0